Planejamento Financeiro Prático: Crie Seu Orçamento Pessoal em 5 Passos
Você gasta mais do que ganha e não sabe por quê? A maioria das pessoas enfrenta esse dilema todos os meses. A solução começa com um orçamento pessoal bem estruturado — e vamos te mostrar como fazer isso em apenas 5 passos simples e eficazes.
Por Que o Orçamento Pessoal Muda Tudo
Um orçamento não é apenas um documento chato com números. É o mapa do seu dinheiro. Quando você sabe exatamente aonde cada real vai, consegue tomar decisões conscientes em vez de reativas.
Pesquisa da Confederação Nacional do Comércio aponta que 70% dos brasileiros não controlam suas despesas. Esse despreparo financeiro gera endividamento, estresse e impossibilidade de alcançar sonhos como viagens ou investimentos.
Com um orçamento claro, você ganha três superpoderes:
- Visibilidade total: sabe quanto entra, quanto sai e para onde vai cada centavo
- Poder de decisão: corta gastos supérfluos sem sacrificar o que importa
- Caminho para a riqueza: economiza consistentemente para metas grandes e pequenas
Passo 1: Calcule Sua Renda Mensal Real
Comece pelo óbvio: quanto você recebe por mês? Mas cuidado — use a renda líquida, não a bruta.
Se você tem salário fixo, pegue o valor que cai na conta após impostos e descontos. Se trabalha como autônomo ou freelancer, some os últimos 3 meses de ganhos e divida por 3 para ter uma média realista — nem sempre o mês é igual.
Inclua também outras fontes: aluguel de imóvel, venda de coisas usadas, renda passiva de investimentos. O objetivo é ter um número de renda mensal real e honesto.
Exemplo prático: você recebe R$ 3.500 de salário + R$ 200 de cashback de cartão de crédito + R$ 150 de uma aula particular ocasional = R$ 3.850 de renda mensal.
Passo 2: Liste Todos os Seus Gastos (Sem Exceções)
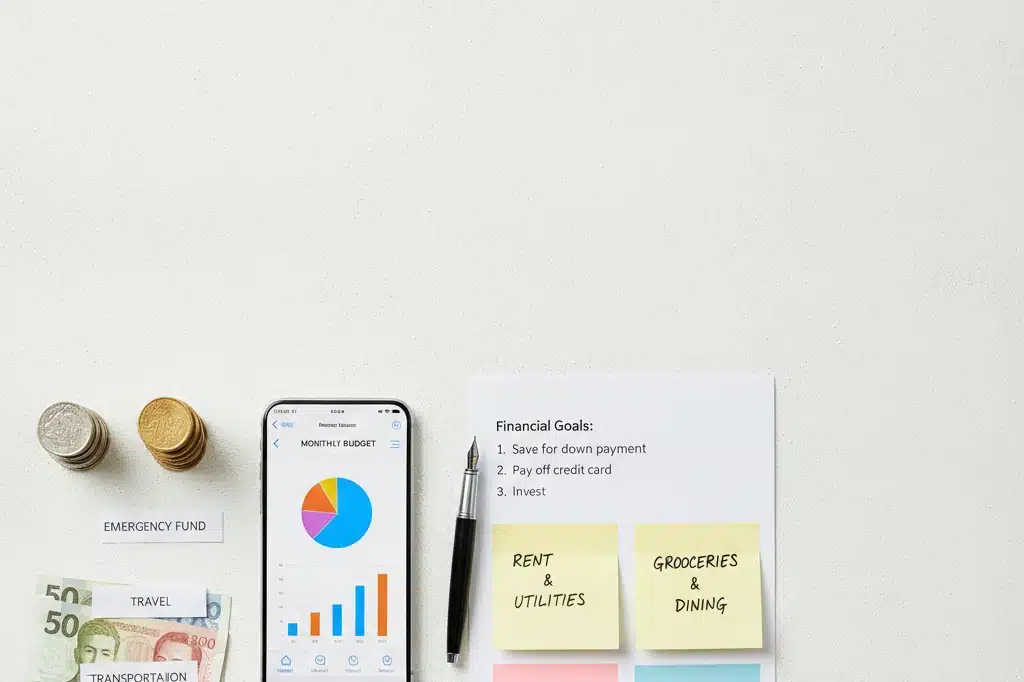
Agora vem a parte difícil: ser honesto com você mesmo sobre cada gasto. Puxe os últimos 3 meses de extratos bancários, notas de cartão de crédito e comprovantes.
Divida os gastos em categorias reais:
- Moradia: aluguel, condomínio, IPTU, água, luz, gás, internet
- Alimentação: supermercado, restaurantes, delivery, café fora
- Transporte: combustível, estacionamento, Uber, passagem de ônibus
- Saúde: farmácia, academia, consultas médicas, plano de saúde
- Educação: cursos, idiomas, livros
- Diversão: cinema, streaming, games, hobbies
- Pessoal: roupas, cabelo, higiene, produtos de beleza
- Seguros e dívidas: seguro do carro, parcelas de empréstimos, juros de cartão
- Outros: presentes, doações, inesperados
Use uma planilha financeira simples ou apps especializados. A maioria das pessoas descobre aqui que gasta muito mais em categorias invisíveis (streaming, delivery, pequenas compras) do que imaginava.
Um cliente nosso descobriu que gastava R$ 300 por mês só em café e snacks fora. Três meses depois, economizava R$ 900 — praticamente uma passagem aérea.
Passo 3: Categorize os Gastos em Fixos e Variáveis
Nem todo gasto é igual. Os gastos fixos são aqueles que não mudam: aluguel, seguro, internet, prestação do carro.
Os gastos variáveis flutuam: alimentação, combustível, entretenimento. Alguns meses você gasta mais, outros menos.
Por que isso importa? Porque sua estratégia de economia muda para cada um:
- Fixos: negocie com fornecedores, faça portabilidade de serviços, corte o que é realmente supérfluo
- Variáveis: ajuste seus hábitos — esse é o gasto que você realmente controla
Exemplo de um orçamento mensal típico com renda de R$ 3.850:
- Aluguel: R$ 1.200 (fixo)
- Contas da casa: R$ 350 (fixo)
- Alimentação: R$ 800 (variável, mas controlável)
- Transporte: R$ 400 (misto)
- Outros: R$ 600
- Total: R$ 3.350
- Sobra: R$ 500 para poupar
Passo 4: Aplique a Regra 50-30-20
Essa é uma das estruturas mais famosas de educação financeira e funciona para a maioria das pessoas:
- 50% da renda: necessidades (moradia, contas, transporte, alimentação básica)
- 30% da renda: desejos (lazer, streaming, comer fora, compras não-essenciais)
- 20% da renda: metas (poupar, investir, pagar dívidas)
Aplicada ao nosso exemplo de R$ 3.850:
- Necessidades: R$ 1.925
- Desejos: R$ 1.155
- Metas: R$ 770
Se seus gastos atuais não se encaixam nessa proporção, ajuste. Talvez você gaste mais em moradia (normal em cidades grandes) — então reduza em outro lugar.
A beleza da regra é que ela é flexível. Não existe fórmula única. O importante é ter uma estrutura clara.
Passo 5: Escolha Suas Ferramentas e Acompanhe
De nada adianta fazer um orçamento perfeito em janeiro e esquecer em março. Você precisa acompanhar mensalmente.
Existem várias opções para controle de despesas:
- Planilha Excel simples: baixa curva de aprendizado, você controla tudo, sem dependência de app
- Aplicativos mobile: sincronizam com seu banco, rastreiam gastos automaticamente, oferecem gráficos em tempo real
- Caderno e caneta: método antigo mas extremamente eficaz para quem quer ser consciente de cada gasto
- Extratos do banco: use o que você já tem de acesso
Apps populares para dinheiro pelo celular incluem GuiaBolso, Nubank, Organizze e Mobills. Todos fazem mais ou menos a mesma coisa: rastreiam gastos, categorizam e mostram gráficos.
Escolha uma ferramenta e comprometa-se a revisar semanal ou mensalmente. A revisão é onde o aprendizado acontece.
Controlando Gastos: Estratégias Práticas do Dia a Dia
Um orçamento só funciona se você conseguir realmente controlar seus gastos. Aqui estão técnicas testadas:
Envelope mental: distribua seu dinheiro em
Controlando Gastos: Estratégias Práticas do Dia a Dia
Um orçamento só funciona se você conseguir realmente controlar seus gastos. Aqui estão técnicas testadas que funcionam no dia a dia.
Envelope mental: distribua seu dinheiro em categorias imaginadas. Se sobrou R$ 150 para diversão esse mês, aquele valor é seu limite — nem mais um centavo.
Regra dos 30 dias: antes de comprar algo que não é essencial, aguarde 30 dias. A maioria dos impulsos passa. Se ainda quiser depois de um mês, aí sim você compra com consciência.
Cashless nos gastos variáveis: use cartão de débito ou dinheiro em espécie para alimentação e diversão. Quando você vê o dinheiro sair, o impacto psicológico é maior — você gasta menos.
Automatize as economias: configure uma transferência automática de R$ 100 (ou o valor que couber) para uma conta poupança no dia que você recebe. Você não vê, não sente, mas no final do ano juntou R$ 1.200.
- Use alarmes no celular para lembrar das datas de vencimento de contas
- Negocie taxas de serviço com seu banco a cada 6 meses
- Cancele assinaturas que não usa mais (aquele streaming que não abre há 3 meses)
- Faça compras de supermercado com lista — reduz gastos em até 40%
Como Lidar com Dívidas Dentro do Orçamento
Se você já tem dívidas (cartão de crédito, empréstimo pessoal, parcelado), o orçamento muda um pouco.
Primeiro, não ignore a dívida. Ela não desaparece sozinha — só cresce com juros. O juros do cartão de crédito no Brasil está acima de 15% ao mês em alguns bancos. É destruidor.
Segundo, reserve uma fatia do orçamento especificamente para sair das dívidas. Isso faz parte de suas metas (os 20% da regra 50-30-20).
Existem duas estratégias populares:
- Método avalanche: pague primeiro a dívida com maior juros (cartão, cheque especial). Economiza mais dinheiro no longo prazo
- Método bola de neve: pague primeiro a dívida menor. Gera vitórias rápidas, mantém a motivação — ideal se você está desanimado
Exemplo prático: você deve R$ 2.000 em cartão (15% ao mês) e R$ 500 em empréstimo pessoal (2% ao mês). Pelo método avalanche, você ataca o cartão primeiro com tudo que sobra — são juros que comem vivo.
Se conseguir pagar R$ 300 extras por mês no cartão, sai dessa dívida em menos de 8 meses. Sem fazer nada, demoraria anos.
Metas Financeiras Dentro do Seu Orçamento
Orçamento sem objetivo é só contabilidade. Você precisa de metas para manter a motivação.
Divida suas metas em prazos:
- Curto prazo (1-3 meses): fundo de emergência de R$ 1.000, viagem de final de ano
- Médio prazo (6-12 meses): notebook novo, reforma do banheiro, curso profissional
- Longo prazo (2+ anos): entrada para imóvel, carro, aposentadoria
Reserve uma parte do seu 20% de metas para cada uma. Se sobra R$ 770 mensais em metas, você pode alocar R$ 300 para fundo de emergência, R$ 200 para viagem e R$ 270 para sonho maior.
Fundo de emergência é prioridade número um. Quando chegar em R$ 3.000 a R$ 5.000 (três a seis meses de gastos básicos), você passa a investir o restante em aplicações que rendem mais.
Ter objetivos claros no orçamento muda o jogo psicológico. Não é só “não gasto”, é “estou economizando para aquele notebook que preciso”.
Ajustando o Orçamento Quando a Renda Muda
A vida é dinâmica. Às vezes você ganha um bônus, perde uma renda extra, enfrenta uma emergência médica ou recebe uma promoção.
Revise seu orçamento a cada trimestre, não espere um ano inteiro. Se sua renda caiu 20%, você precisa cortar gastos imediatamente — não no final do ano.
Se ganhou um bônus ou herança, não aumente automaticamente seus gastos. Esse dinheiro extra merecia 50% para metas (investimento, dívida) e 50% para um gasto prazeroso ocasional.
Um cliente nosso recebeu bônus de R$ 5.000. Colocou R$ 2.500 na poupança, R$ 2.000 pagou dívida e apenas R$ 500 usou para jantar legal com a família. Dali a um ano, estava com R$ 15.000 poupados — mudou sua vida.
Quando a renda diminui, a prioridade é preservar o fundo de emergência. Corte entretenimento, não alimento. Depois, renegocie dívidas e gastos fixos com fornecedores.
Educação Financeira: O Que Aprender Além do Orçamento
Um orçamento bem feito é a base. Mas para realmente organizar dinheiro de forma inteligente, você precisa de mais educação.
Conhecimento mínimo importante:
- Juros simples vs compostos: entenda por que investir cedo vale tanto
- Diferença entre poupar e investir: poupança rende pouco (juros), investimento em renda fixa ou ações rende mais
- Poder do tempo: R$ 100 investidos aos 25 anos podem virar R$ 10.000 aos 65 (com retorno médio de 10% ao ano)
- Impostos: nem tudo que você ganha é seu — conheça deduções e planejamento tributário básico
Aplicativos como GuiaBolso e Nubank oferecem conteúdo educativo gratuito. YouTube tem canais excelentes (Nath Finanças, Me Poupe!, Primo Rico). Livros como “O Homem Mais Rico da Babilônia” são clássicos acessíveis.
Educação financeira é um investimento em você mesmo — quanto mais cedo aprende, mais tempo aproveita os ganhos compostos.
Dados Reais: Como Brasileiros Estão Controlando Finanças
Pesquisas recentes mostram mudanças importantes no comportamento financeiro dos brasileiros.
Um levantamento do Banco Central de 2024 aponta que 38% dos brasileiros agora usam apps para controlar gastos — era 15% em 2018. As gerações mais jovens (18-35 anos) já superam 55% de adoção.
O número de brasileiros endividados caiu de 78% em 2021 para 71% em 2024 — ainda alto, mas melhorando. O motivo principal: mais pessoas fazendo orçamento e planejamento.
Em relação a economia doméstica, dados da Confederação Nacional de Comércio mostram que quem segue um orçamento estruturado economiza em média R$ 3.500 por ano — dinheiro que antes ia em gastos invisíveis.
Usuários de aplicativos de finanças têm 40% menos taxa de juros em empréstimos (porque têm melhor histórico de crédito) e conseguem negociar melhores condições porque conhecem sua situação financeira real.
- 68% de quem usa app para controlar despesas consegue reduzir gastos em até 25% nos primeiros 3 meses
- Apenas 12% desiste do orçamento após 6 meses — maioria mantém a disciplina
- Pessoas com orçamento acumulam patrimônio 3x mais rápido que outras
- A idade média de quem começa a investir caiu de 45 para 28 anos graças à educação financeira mobile
Comparativo: Orçamento Manual vs Apps de Finanças
Você precisa decidir: planilha, caderno ou aplicativo? Cada um tem vantagens.
Planilha Excel: total controle, sem dependências, custa zero. Desvantagem: você atualiza manualmente, demora mais tempo, fácil esquecer registros.
Caderno: extremamente eficaz para criar consciência. Cada gasto registrado à mão marca mais fundo. Desvantagem: sem sincronização com banco, cálculos manuais, sem gráficos automáticos.
Aplicativo (GuiaBolso, Nubank, Organizze, Mobills): sincroniza com seu banco, rastreia automaticamente, mostra gráficos em tempo real, envia alertas. Desvantagem: precisa confiar seus dados, alguns cobram, pode criar dependência digital.
A recomendação?: comece com caderno ou planilha por 30 dias para aprender os hábitos. Depois migre para app se quiser automação. O importante é começar — a ferramenta é secundária.
Muitos especialistas sugerem uma abordagem híbrida: use o app para rastrear, mas faça revisão manual semanal em um caderno. Assim você ganha automação e consciência.
Quando Chamar um Consultor Financeiro
Um orçamento básico você faz sozinho. Mas há momentos em que um profissional vale cada centavo.
Procure um consultor financeiro se você:
- Herdou quantia grande ou ganhou prêmio (precisa investir bem, não queimar)
- Está completamente endividado e não sabe por onde começar (precisa de estratégia customizada)
- Quer montar um plano de aposentadoria (complexo demais para fazer sozinho)
- Tem renda alta e quer otimizar impostos (economia pode ser enorme)
- Está sendo oferecido investimento específico e não entende (risco de fraude)
Um bom consultor cobra entre R$ 200 e R$ 500 por sessão ou percentual pequeno da carteira se ficar com você. Não é gasto — é investimento se economizar R$ 10.000 em impostos ou evitar perder R$ 50.000 em aplicação ruim.
Mas para 90% das pessoas, um orçamento bem feito + educação básica resolve tudo. Você não precisa de consultor para saber que gasta demais em delivery.