Educação Financeira: Aprenda a Economizar e Sair das Dívidas Pelo Celular
Você já olhou para a conta do mês e se assustou com os números? A maioria das pessoas luta contra dívidas e gastos descontrolados. Mas existe um caminho: usar o celular como seu maior aliado na educação financeira.
Neste guia prático, você vai descobrir como organizar seu dinheiro, criar um orçamento realista e sair das dívidas usando apenas aplicativos de finanças. Tudo a partir do seu smartphone.
Por Que Educação Financeira é Essencial Agora
A vida financeira brasileira mudou. Dados recentes mostram que mais de 60% dos brasileiros estão endividados, com média de 3 a 4 dívidas por pessoa. O cartão de crédito, as compras por impulso e a falta de planejamento são os vilões principais.
A boa notícia? Controlar sua renda mensal ficou mais fácil e acessível. Você não precisa de um contador caro ou planilha complicada no computador.
Com educação financeira básica e as ferramentas certas no celular, qualquer pessoa consegue:
- Mapear gastos: saber exatamente para onde vai cada real
- Criar orçamento pessoal: planejar quanto gastar em cada categoria
- Economizar dinheiro: guardar uma quantia fixa todo mês
- Eliminar dívidas: organizar pagamentos e sair do vermelho
Os Primeiros Passos: Diagnóstico Financeiro
Antes de instalar qualquer aplicativo de finanças, você precisa conhecer sua realidade. Essa é a base de toda educação financeira séria.
Pegue 15 minutos e responda estas perguntas:
- Qual é sua renda mensal total? (salário, bicos, freelance, tudo)
- Quanto você gasta por mês? (aproximadamente, em categorias)
- Quanto você deve? (dívidas em cartão, empréstimo pessoal, etc.)
- Você consegue economizar algo? (ou fica “zero” todo mês?)
Muita gente descobre aqui que gasta mais do que ganha. Essa tomada de consciência é o primeiro passo para mudar.
Se você não consegue responder essas perguntas com precisão, significa que seus gastos estão desorganizados. E é exatamente para resolver isso que existem os aplicativos de finanças.
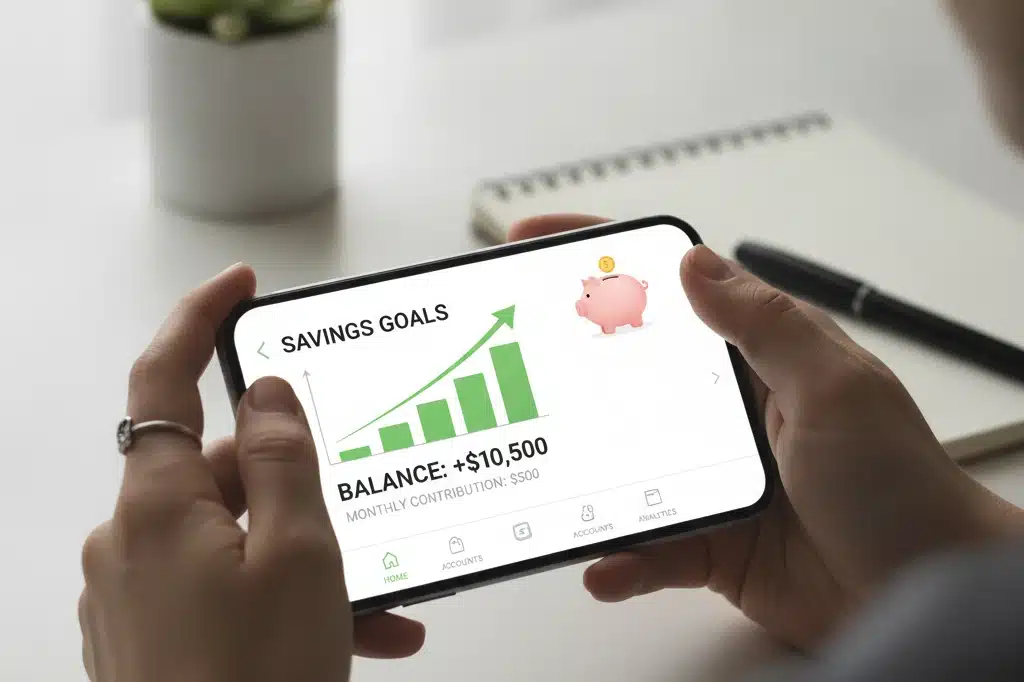
Melhores Aplicativos de Finanças para Controle Total
Você tem muitas opções de apps para controlar gastos. Cada um tem um diferencial, mas todos fazem a mesma coisa essencial: rastrear seu dinheiro.
Nubank é ótimo se você já é cliente. O app integra sua conta corrente, cartão de crédito e mostra gastos em tempo real. Você vê exatamente quanto gastou em alimentação, transporte, lazer — tudo organizado em gráficos fáceis de entender.
GuiaBolso (agora integrado ao Nubank) é especializado em planejamento. Você define um orçamento para cada categoria de despesa (“quero gastar máximo R$ 400 em alimentação este mês”) e o app alerta quando você está próximo do limite.
Mobills funciona como uma planilha financeira digital. Você registra manualmente cada gasto e cria categorias customizadas. Ideal para quem quer controle total e detalhado.
Organizze é simples e intuitivo, perfeito para iniciantes. Permite registro rápido de despesas, metas de economia e gera relatórios mensais.
A verdade? Não importa qual você escolha. O importante é escolher um e USAR consistentemente. Educação financeira não funciona com app abandonado na pasta de downloads.
Como Criar um Orçamento Pessoal Realista
Orçamento é a bíblia do controle financeiro. Sem ele, você gasta do jeito que bem entender e depois se arrepende.
Um orçamento pessoal eficaz tem esta estrutura:
- Receitas: tudo que entra (salário, freelances, bônus)
- Despesas fixas: aluguel, internet, contas (números iguais todo mês)
- Despesas variáveis: alimentação, transporte, saúde (variam)
- Dívidas: pagamentos de empréstimo, cartão, financiamento
- Economia: quanto você vai guardar obrigatoriamente
O método mais simples é a regra 50-30-20:
Use 50% da sua renda para necessidades (aluguel, comida, transporte básico). Reserve 30% para desejos (lazer, streaming, roupas). E dedique 20% para economizar e pagar dívidas.
Se você ganha R$ 2.000 por mês:
- R$ 1.000 para necessidades
- R$ 600 para desejos
- R$ 400 para economia e dívidas
Essa proporção é flexível. Se você tem muitas dívidas, aumente a fatia destinada a pagá-las. Se já está mais organizado, aumente a economia.
Use seu aplicativo de finanças para monitorar se você está respeitando esses percentuais. Muitos apps permitem configurar alertas quando você aproxima do limite.
Estratégias Práticas para Economizar Dinheiro
Economizar não é sobre sacrifício extremo. É sobre ser estratégico com seu dinheiro.
Economia automática é a mais eficaz. Configure uma transferência automática no mesmo dia que você recebe o salário. Se você vai guardar R$ 400, transfira direto para uma conta poupança ou em um app como Nubank (que oferece conta com render de juros) ou Caixa Tem. Fora de vista, fora da mente — você não sente tanta falta do dinheiro.
Desafio dos 30 dias sem compras desnecessárias é excelente. Siga uma regra simples: nenhuma compra por impulso nos próximos 30 dias. Controle em seu app de finanças. Muita gente economiza R$ 300-500 só nisso.
Reduza categorias de alto custo. Analise seus gastos no app. Se você gasta R$ 150 em streaming (Netflix, Disney+, Amazon Prime), cancele 1 ou 2. Se almoça fora 4 vezes na semana, reduza para 2. Pequenas mudanças em categorias grandes fazem diferença.
Use cashback e programas de pontos. Muitos bancos e cartões dão cashback em compras. Não é muito, mas é dinheiro que volta para você sem esforço. Registre esse dinheiro como receita extra no seu app de finanças.
A verdade incômoda: economizar dinheiro exige disciplina. Seu app ajuda a manter a disciplina visível, mas a decisão de não gastar é sua.
Eliminar Dívidas: O Plano Prático
Se você tem dívidas, este é o momento crítico. Dívida é dinheiro emprestado que você PRECISA devolver — com juros altos.
Primeiro, liste todas as suas dívidas em seu app de finanças ou numa planilha simples:
- Crédito no cartão: valor devido, taxa de juros, data de vencimento
- Empréstimo pessoal: saldo, parcelas restantes, juros
- Cheque pré-datado ou crediário: quanto fica no seu bolso mês que vem
- Conta atrasada: valor principal + multa + juros
Agora escolha uma estratégia:
Método da Bola de Neve: pague o mínimo em todas as dívidas, mas concentre seu dinheiro extra na menor dívida. Quando terminar, aplique o dinheiro que liberou na próxima dívida menor. O efeito psicológico é poderoso — você vê dívidas sumindo.
Exemplo prático: você tem dívidas de R$ 500 (cartão), R$ 1.200 (empréstimo) e R$ 2.000 (outro cartão). Após pagar a mínima obrigatória de todos, sobram R$ 300. Você joga tudo nos R$ 500 e elimina essa dívida em 2 meses. Aí pega os R$ 300 + a parcela que sobra da outra e aumento a velocidade de quitação.
Método da Avalanche é para quem quer economizar mais com juros. Você prioriza a dívida com maior taxa de juros (geralmente cartão de crédito). Elimina ela primeiro, depois passa para a próxima. Economiza mais dinheiro em longo prazo, mas é psicologicamente mais lento.
Qual escolher? Se você está desanimado com dívidas, bola de neve. Se quer economizar ao máximo, avalanche.
Seu app de finanças permite rastrear o pagamento de cada dívida e mostrar visualmente quando você vai estar livre. Isso é motivador.
Como Organizar Gastos Mensais sem Complicação
Organizar gastos mensais significa categorizá-los de forma simples e consistente.
A maioria dos apps já vem com categorias pré-configuradas, mas você pode customizar. Aqui está uma lista básica que funciona para a maioria das pessoas:
- Moradia: aluguel, condomínio, IPTU, energia, água, gás
- Alimentação: supermercado, restaurante, café, delivery
- Transporte: gasolina, Uber, ônibus, estacionamento, manutenção do carro
- Saúde: farmácia, médico, dentista, academia
- Educação: cursos, aulas, livros
- Lazer: cinema, bar, viagem, hobbies
- Pessoal: roupas, cabelo, higiene
- Serviços: internet, telefone, seguros, assinaturas
- Dívidas: parcelas de empréstimo, cartão, financiamento
Cada vez que você gasta, coloca no app com a categoria certa. Depois de uma semana, você já vê padrões. Depois de um mês, você sabe exatamente onde desaparece seu dinheiro.
O segredo é registrar no mesmo dia. Não deixe para o fim do mês. Quanto mais próximo da transação, mais fácil lembrar e categorizar corretamente.
Use a função de relatório do seu app para revisar mensalmente. Quer economizar mais? Compare os últimos 3 meses — você vai ver onde concentrar esforços.
Planejamento Financeiro a Longo Prazo Pelo Celular
Educação financeira não é só sobre este mês. É sobre onde você quer estar em 1 ano, 5 anos, 10 anos.
Defina metas claras. Seu app permite isso. Exemplos:
- “Economizar R$ 5.000 em 12 meses” (para emergências)
- “Pagar todas as dívidas em 18 meses”
- “Juntar R$ 30.000 para uma viagem em 2 anos”
- “Investir R$ 200 por mês em fundo de investimento”
Quando você tem uma meta concreta, fica mais fácil sacrificar aquele café extra ou aquela compra impulsiva no app.
Os apps mais avançados (como Nubank com GuiaBolso ou Mobills) permitem projetar seu dinheiro. Você vê: “Se eu economizar R$ 400/mês, em 12 meses terei R$ 4.800”. Isso motiva.
Revise seu planejamento a cada trimestre. Seu celular fica com você, então é fácil entrar no app e checar: “Como estou em relação às metas?” Se está atrasado, reajuste. Se está adiantado, comemora (e aumenta a meta).
Um hábito poderoso: dedique 15 minutos na primeira semana de cada mês para revisar seu app. Veja gastos, compare com orçamento, celebre economia, planeje ajustes. Esse ritual mantém você no controle.
Casos Reais: Como Pessoas Saíram das Dívidas
Histórias reais inspiram e mostram que é possível.
Caso 1: Marina, 34 anos, Rio de Janeiro
Marina tinha R$ 8.500 em dívidas espalhadas — cartão, cheque pré-datado, parcelado de eletrodoméstico. Ganhava R$ 3.000/mês. Parecia impossível.
Ela começou usando Nubank + GuiaBolso. Mapeou tudo e viu que gastava R$ 400/mês em coisas desnecessárias (streaming, café, roupas). Cortou. Pediu aumento no trabalho (conseguiu R$ 200). Usou método da bola de neve — pagava o mínimo em tudo, jogava todo o dinheiro extra na menor dívida.
9 meses depois: zero dívida. O app mostrou a evolução mês a mês. Ela diz que nunca teria conseguido sem o rastreamento diário.
Caso 2: João, 28 anos, São Paulo João era freelancer com renda irregular. Alguns meses ganhava R$ 4.000, outros R$ 1.500. Sem controle, endividava-se quando o mês era ruim.
Instalou Organizze e criou uma categoria “meses ruins”. Quando ganhava bem, guardava 30% numa conta separada. Quando a renda caía, usava esse dinheiro guardado. Seu app mostrava o “colchão financeiro” crescendo.
Hoje tem R$ 12.000 de emergência e consegue dormir à noite. O app transformou sua ansiedade em segurança.
Essas histórias mostram: não existe situação tão ruim. Com educação financeira e disciplina, qualquer pessoa sai do aperto.
Tendências em Finanças Pessoais e Aplicativos em 2024
A tecnologia financeira está mudando rápido. Entender as tendências ajuda você a aproveitar novas ferramentas.
Inteligência Artificial em apps de finanças: muitos aplicativos agora usam IA para sugerir economia. Exemplo: “Você gastou R$ 150 em alimentação nos últimos 5 dias. A média é R$ 80. Quer reduzir?” É como ter um assistente financeiro no celular.
Integração bancária automática: seus gastos são rastreados automaticamente sem você digitar. O app conecta direto com sua conta no banco. Menos trabalho, mais precisão.
Investimento acessível: apps como Nubank Investimentos e Vitreo permitem aplicar R$ 1 em fundo de renda fixa. Educação financeira não é só economizar — é fazer seu dinheiro crescer. Mesmo quem ganha pouco consegue investir algo.
Comunidades de educação financeira dentro dos apps: você pode trocar dicas, histórias e estratégias com outras pessoas. É motivador ver que outros estão na mesma luta.
Análise de crédito personalizada: o app mostra seu score de crédito em tempo real. Quanto melhor seu controle financeiro, melhor seu score, melhores taxas você consegue em empréstimos futuros.
A conclusão é clara: ferramentas para educação financeira nunca estiveram tão acessíveis. Você tem tudo que precisa no seu celular para transformar sua vida financeira.