Como Funciona a Simulação de Empréstimo Pessoal na Itália
Você precisa de dinheiro rápido na Itália mas não sabe por onde começar? A simulação de empréstimo pessoal é exatamente o que você precisa para tomar uma decisão segura.
Simular um empréstimo pessoal na Itália é mais fácil do que você imagina — e pode poupar centenas de euros em juros. Neste guia, você aprenderá como funcionam essas simulações, quais plataformas usar e como comparar as melhores taxas do mercado italiano.
O que é Simulação de Empréstimo Pessoal
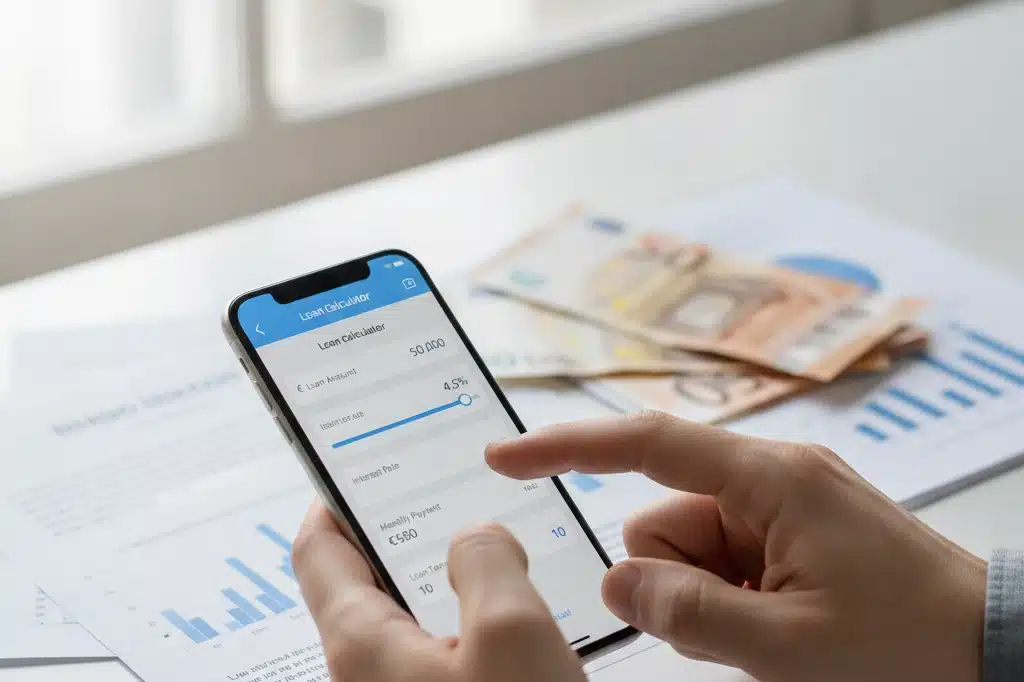
Uma simulação de empréstimo pessoal é uma ferramenta online gratuita que calcula quanto você pagaria em juros e parcelas antes de solicitar de verdade. Você insere alguns dados — valor desejado, prazo de pagamento, sua renda — e a plataforma mostra o custo total da operação.
Na Itália, essa simulação é completamente gratuita e não compromete seu histórico de crédito. Ou seja, você pode fazer quantas simulações quiser sem prejudicar sua pontuação bancária.
O grande diferencial? Você vê exatamente quanto vai pagar antes de assinar qualquer contrato.
- Transparência total: visualiza todas as taxas e custos antecipadamente
- Sem compromisso: não afeta seu score de crédito
- Tempo real: resultados instantâneos baseados em dados atualizados
- Comparação fácil: simule diferentes bancos em minutos
Por Que Simular Antes de Contratar
A maioria dos italianos pula essa etapa — e se arrepende depois. Diferenças de 2% a 4% em juros significam milhares de euros pagos a mais ao longo de alguns anos.
Quando você simula, descobre qual banco oferece as melhores condições para seu perfil. Alguns bancos favorecem clientes com renda estável, outros preferem freelancers. A simulação revela tudo.
Além disso, você identifica custos ocultos — seguros obrigatórios, taxas de processamento, multas de antecipação — que variam bastante entre instituições.
Simular leva 5 minutos. Pagar juros extras por anos é muito mais caro.
Passo a Passo: Como Simular seu Empréstimo
O processo é simples, mas cada detalhe importa. Aqui está como fazer corretamente:
Etapa 1: Escolha a Plataforma
Na Itália, as principais plataformas de simulação são Intesa Sanpaolo, UniCredit, Banca d’Italia e comparadores independentes como Facile.it. Os comparadores são especialmente úteis porque permitem ver múltiplos bancos em uma tela.
Etapa 2: Insira o Valor Desejado
Seja honesto aqui. Não coloque um valor muito maior do que você realmente precisa — você pagará mais juros. Também não subestime — pode ser que precise de mais no futuro.
Na Itália, empréstimos pessoais variam de €1.000 a €50.000 tipicamente. Valores menores têm taxas proportionalmente mais altas.
Etapa 3: Escolha o Prazo de Reembolso
Aqui acontece a mágica das simulações. Compare:
- 12 meses: juros menores, parcelas mais altas (pode apertar o orçamento)
- 36 meses: equilíbrio entre custo total e parcela mensal confortável
- 60 meses: parcelas baixas, mas juros totais muito maiores
- 84 meses ou mais: para grandes valores, mas caro demais em juros
Um exemplo real: simular €10.000 em 12 meses pode custar €800 de juros. Em 60 meses, pode chegar a €2.500. A escolha do prazo é crucial.
Etapa 4: Forneça seus Dados
A plataforma pedirá sua renda bruta anual, profissão, situação ocupacional (funcionário público, autônomo, desempregado) e poderá perguntar sobre débitos existentes. Seja preciso — os dados errados levam a simulações enganosas.
Nessa etapa, muitas plataformas já fazem uma verificação preliminar de elegibilidade. Se sua renda for muito baixa ou você tiver muitas dívidas, pode receber uma negação ainda na simulação.
Etapa 5: Analise os Resultados
A simulação mostrará: Taxa Percentual Anual (TPA/TAEG), custo total em juros, valor de cada parcela mensal e, se houver, custos adicionais. Compare esses números entre bancos diferentes.
Componentes que Aparecem na Simulação
Cada elemento da simulação significa algo específico. Compreender cada um evita surpresas desagradáveis.
Taxa de Juros Nominal (TAN)
É a taxa de juros pura, sem outros custos. Um banco pode oferecer TAN de 4,5% enquanto outro oferece 5,2%. Parece pequeno, mas em €10.000, essa diferença resulta em cerca de €700 extras pagos.
Taxa Percentual Anual (TAEG ou TPA)
Essa é a taxa que realmente importa. Inclui a taxa nominal mais todos os custos — seguros, taxas administrativas, tudo. A TAEG é obrigatoriamente exibida em todas as simulações na Itália, então use essa para comparar bancos.
Um banco com TAN de 4,5% pode ter TAEG de 6,1% quando incluem seguros obrigatórios. Outro com TAN 5,2% pode ter TAEG 5,8%. O segundo é mais barato, apesar da taxa nominal ser maior.
Custo Total em Juros
Simples: é quanto você vai pagar além do valor que pediu emprestado. Em um empréstimo de €8.000 com €1.200 de juros totais, você pagará €9.200 no final.
Valor da Parcela Mensal
Essa é a parcela fixa que você pagará todo mês. Uma boa regra: não deve exceder 30% da sua renda mensal bruta, segundo os critérios prudentes dos bancos italianos.
Custos Adicionais
Alguns bancos cobram taxa de processamento (€50-150), seguro de desemprego (cobre parcelas se você ficar desempregado), seguro de morte (cobre o saldo se você falecer). Esses custos variam enormemente entre instituições.
Diferenças Entre Bancos Italianos
Não existe um melhor empréstimo para todos — depende do seu perfil. Aqui estão os principais bancos na Itália e seus públicos:
Intesa Sanpaolo
Maior banco da Itália. Oferece taxas competitivas para clientes com relacionamento existente (conta corrente, poupança). Se você é novo, as taxas são menos atraentes. Simulação fácil no app e site.
UniCredit
Segundo maior. Geralmente mais agressivo com taxas para atrair novos clientes. Ótimo para quem não tem conta no banco. Processa empréstimos rapidamente — aprovação em 24h em muitos casos.
Banco BPM
Oferece taxas boas para freelancers e autônomos especificamente. Se você está nessa categoria, vale simular aqui — outros bancos cobram mais para esse público.
ING Direct
Banco online. Sem agências físicas, mas taxas entre as mais baixas porque custos operacionais são menores. Excelente para quem é autossuficiente digitalmente.
Fintech e Plataformas Peer-to-Peer
Empresas como Younited Credit e Soisy funcionam diferente — empréstimos vêm de investidores privados, não de bancos. Taxas às vezes mais altas, mas critérios de aprovação mais flexíveis. Boa opção se você tem pontuação de crédito baixa.
Fatores que Afetam sua Taxa
A taxa que você recebe não é aleatória. Vários fatores determinam se você paga 3,5% ou 7,5% em juros:
- Histórico de crédito: pagou contas no prazo? Tem débitos vencidos? Isso afeta tudo
- Renda mensal: quanto mais ganha, menor a taxa (menos risco para o banco)
- Tipo de contrato: funcionário público = taxa melhor; autônomo = taxa pior
- Valor e prazo: €3.000 em 12 meses = taxa melhor que €30.000 em 84 meses
- Estabilidade do trabalho: há quanto tempo está no emprego atual?
- Garantias: se oferece imóvel como garantia, taxa cai significativamente
Um funcionário público com 10 anos no cargo e renda de €2.500/mês pode pegar €10.000 em 36 meses a 3,8%. Um autônomo com 2 anos de experiência e renda irregular pode pagar 6,5% no mesmo empréstimo. A diferença = €1.100 extra em juros.
Simulador Online vs. Presencialmente
Você pode simular de duas formas. Qual escolher?
Online (Recomendado para comparação inicial)
Rápido, sem compromisso, pode fazer quantas vezes quiser. Plataformas como Facile.it e CreditRadar são especializadas em comparação.
Desvantagem: às vezes não capturam a visão completa. Bancos oferecem descontos especiais para clientes presencialmente que o simulador não mostra.
Na Agência Bancária (Recomendado para fechamento)
Você fala com um gerente que conhece sua situação completa. Pode negociar taxas, adicionar garantias, estruturar melhor o empréstimo. Um gerente competente consegue reduzir sua TAEG em 0,5% a 1% comparado ao simulador online.
Desvantagem: consome tempo, e o banco tem incentivo em aprovar (não é tão imparcial).
Estratégia ideal: simule online para ter baseline de comparação, depois vá à agência do seu banco preferido armado com essa informação.
Erros Comuns ao Simular
Pessoas cometem os mesmos erros repetidamente. Evite-os:
Erro 1: Ignorar a TAEG
Muitos focam apenas na taxa nominal. A TAEG é o número que importa — é a taxa real que você pagará.
Erro 2: Simular valor muito alto
Pensar “vou pedir €15.000 agora, assim tenho margem futura”. Errado. Você pagará juros sobre €15.000 mesmo que use apenas €10.000. Peça exatamente o que precisa.
Erro 3: Não considerar a parcela no orçamento
Uma parcela de €500/mês parece pouco, mas se sua renda é €1.500/mês, é insustentável. Simule pensando em seu orçamento real.
Erro 4: Aceitar o primeiro resultado
Comparar leva 10 minutos. Economizar €500 em juros vale esses 10 minutos.
Erro 5: Confiar apenas em simuladores antigos
Taxas mudam. Uma simulação de 6 meses atrás pode estar completamente desatualizada. Sempre simule novamente dias antes de solicitar.
Depois da Simulação: Próximos Passos
Depois de simular e escolher o melhor empréstimo, vem a solicitação real. O que esperar:
Documentação Necessária
Prepare documentos antes — acelera tudo. Você precisará de carteira de identidade, comprovante de renda (contracheques ou declaração de imposto de renda dos últimos 2 anos), comprovante de residência (conta de água/luz), e comprovante bancário (últimos 3 meses).
Tudo isso leva dias para reunir. Não deixe para última hora.
Avaliação de Crédito
O banco consultará agências de crédito como Crif, Experian e Equifax. Elas têm histórico de todos os seus empréstimos, cartões de crédito, atrasos de pagamento. Essa consulta afeta seu score por alguns pontos, mas é temporária.
Aprovação ou Rejeição
A maioria dos empréstimos é aprovada em 24-48 horas para clientes com bom histórico. Se rejeitarem, peça ao gerente explicar o motivo — às vezes é apenas porque sua renda é insuficiente para o valor solicitado, e você pode ajustar.
Assinatura e Desembolso
Quando aprovado, você assina o contrato (presencialmente ou digitalmente). O dinheiro cai em sua conta em 2-5 dias úteis normalmente.
A partir daí, você começa a pagar as parcelas mensais conforme acordado na simulação original.
Casos Reais de Uso na Itália
Para entender como funciona na prática, aqui estão cenários reais:
Caso 1: Marco, Funcionário, €30.000
Marco ganha €2.200/mês, trabalha há 5 anos na mesma empresa. Quer €10.000 para reformar o banheiro. Simula em 3 bancos:
- Intesa Sanpaolo: TAEG 4,1%, parcela €302/mês, custo total €1.872
- UniCredit: TAEG 3,9%, parcela €300/mês, custo total €1.799
- ING Direct: TAEG 3,7%, parcela €298/mês, custo total €1.724
Marco escolhe ING Direct e economiza €148 comparado ao primeiro. Simples assim.
Caso 2: Giulia, Autônoma, €22.000
Giulia é freelancer, renda média €1.800/mês mas varia. Quer €5.000 para equipamento de trabalho. Simula:
- Banco BPM (especializado em autônomos): TAEG 5,8%, parcela €151/mês, custo total €574
- Intesa Sanpaolo: TAEG 6,9%, parcela €154/mês, custo total €652
- Younited Credit (Fintech): TAEG 6,2%, parcela €152/mês, custo total €599
Banco BPM é a melhor opção para Giulia — eles entendem melhor o perfil autônomo. Economiza €78 ou mais comparado a outras opções.
Esses exemplos mostram por que simular importa. Diferenças pequenas se acumulam.
Tendências Atuais no Mercado Italiano 2024
O mercado de empréstimos pessoais na Itália está em transformação. Aqui estão as tendências que você deve saber:
Bancos Digitais Dominando
ING Direct, N26 e outras fintechs estão comendo o mercado dos bancos tradicionais. Suas taxas são 0,5% a 1% mais baixas porque não têm custos de rede de agências.
Aprovações Mais Rápidas
Open Banking e APIs bancárias permitem que fintechs analisem seu histórico em minutos. UniCredit agora aprova muitos empréstimos em menos de 24 horas. Velocidade é vantagem competitiva.
Taxas em Queda
Banco Central Europeu mantém juros baixos. Taxas de empréstimo caíram — o que era 5,5% agora é 4,2%. Bom para quem pede emprestado.
Seguro Mais Flexível
Antigamente, seguros eram obrigatórios. Hoje, você pode recusar alguns (embora a TAEG suba um pouco). Mais escolha para o consumidor.
Se você está planejando pedir um empréstimo em 2024, o mercado italiano está no seu melhor momento dos últimos anos.